Resumen
Puntos clave
Preguntas frecuentes
Contenido generado con inteligencia artificial a partir de esta noticia. Puede contener errores.
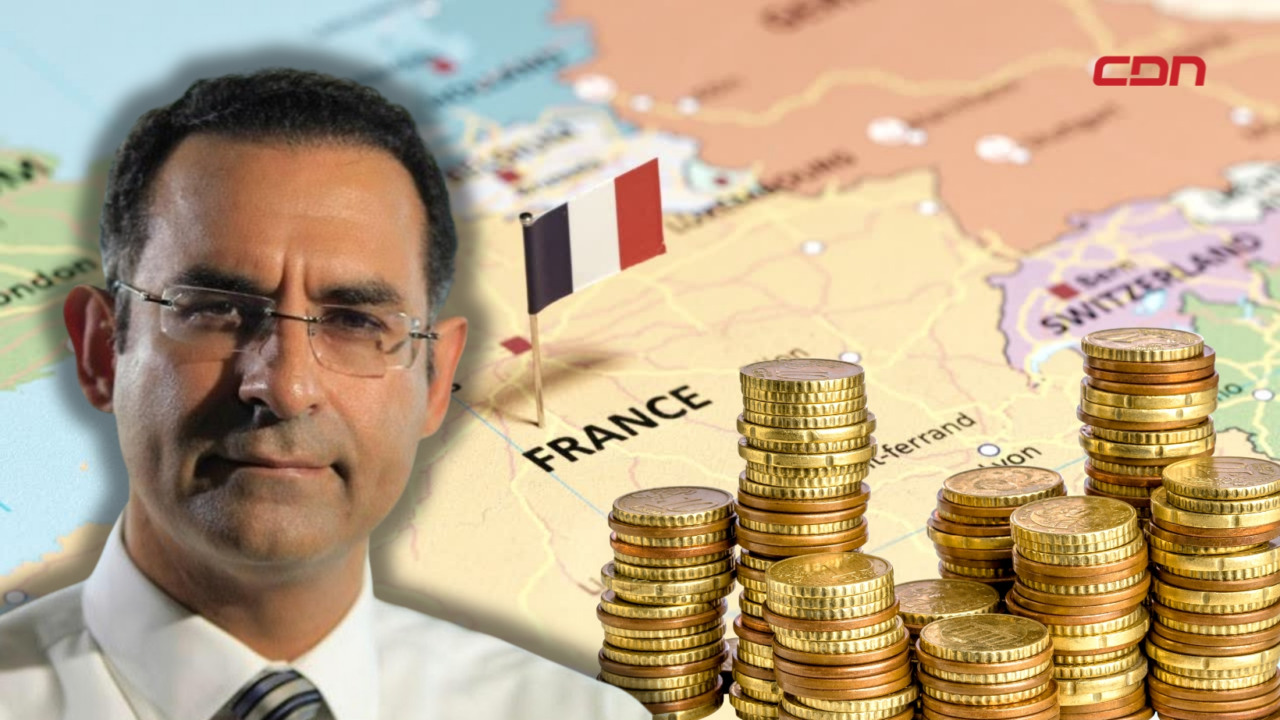
Los mercados han comenzado a colocar un precio a la crisis fiscal francesa. El rendimiento del bono a diez años supera el 4.9%, tras subir 70 puntos básicos desde septiembre, y la prima de riesgo frente a Alemania ronda los 140 puntos, un nivel que no se veía desde la crisis del euro de 2012.
El deterioro no se limita a la deuda pública. El índice bursátil CAC 40 acumula una caída cercana al 10% desde su máximo alcanzado en agosto pasado, con los bancos entre las empresas más castigadas. El euro, por su parte, ha perdido un 4% desde entonces.
Francia arrastra décadas de déficit fiscal y una deuda pública creciente, mantiene un sistema de pensiones insostenible y enfrenta una elección presidencial con una extrema derecha y una extrema izquierda decididas a bloquear cualquier reforma sensata.
Notas relacionadas
Paul Krugman señala un punto muy delicado. Los países rescatados durante la crisis del euro, entre 2010 y 2014, podían alegar que habían hecho sacrificios, mientras Francia se aleja cada vez más de la responsabilidad fiscal. Un rescate encontraría fuerte resistencia en Alemania y generaría preguntas legítimas sobre equidad en Grecia, Portugal, Irlanda o España, que soportaron una austeridad severa a cambio de ayuda. Además, como segunda economía de la zona euro, Francia podría haber pasado de ser demasiado grande a ser demasiado grande para salvar.
La lección trasciende a Francia. La posposición de la reforma fiscal no es aconsejable, puesto que solo encarece la factura y reduce el margen para aplicarla con gradualidad. Cuando por fin llega la reforma, muchas veces impuesta por el mercado, el costo que paga el contribuyente es muy elevado.